
大阪市城東区今福東(今福鶴見駅、大阪市鶴見区からも近く)
鍼灸・産後・背骨・骨盤矯正、交通事故専門

大阪市城東区今福東(今福鶴見駅、大阪市鶴見区からも近く)
鍼灸・産後・背骨・骨盤矯正、交通事故専門
鍼灸に通った費用を、医療費控除として申告できるか気になる方もいるでしょう。国税庁は、はり師・きゅう師などによる施術の対価について、治療に直接関係するものを対象とし、健康維持などを目的とするものは除いています。鍼灸ならすべて対象になるわけではありません。ここでは、施術の目的と支払いを確認し、申告前に整理したいことを説明します。
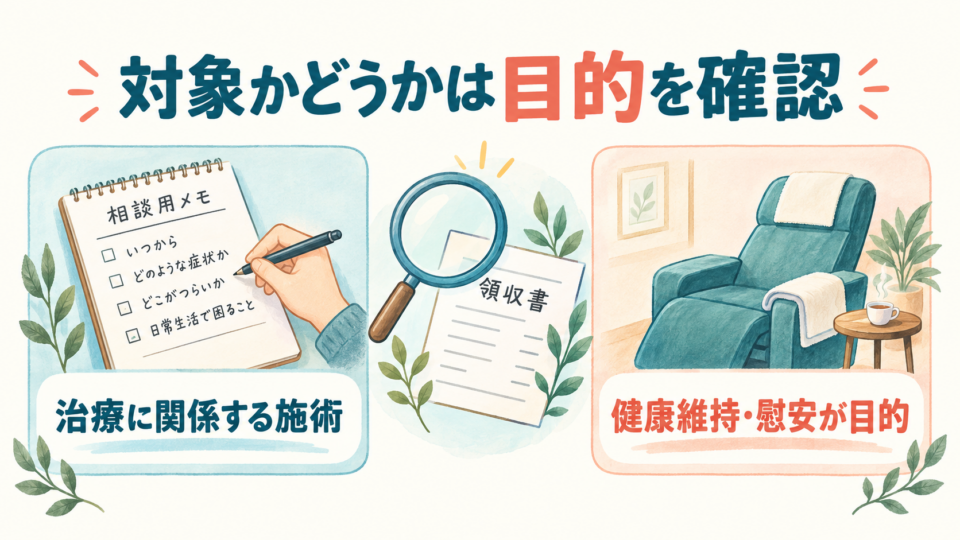
医療費控除の対象には、はり師やきゅう師などによる施術の対価が含まれます。ただし、疲れを癒やしたり体調を整えたりするなど、治療に直接関係しないものは対象外です。院の名称やメニュー名だけで決めず、どのような目的で受けた施術なのかを確認することが基本になります。
たとえば、症状について相談し治療に関係する施術を受けた費用と、健康維持やリラクゼーションを目的に受けたサービスは、同じように領収書があっても扱いが同じとは限りません。「鍼を使った」「国家資格者に支払った」という一条件だけで、すべての費用が対象になるわけではありません。
健康保険が使えるかという判断と、税金の医療費控除の判断も別です。国税庁の対象範囲は、健康保険の使用の有無だけで定められているわけではありません。自費で支払ったから必ず対象外、保険を使ったから関連するすべての支出が対象、とは考えないようにしましょう。
領収書の内容が分かりにくい場合は、支払先へ、何の費用か確認してください。申告のために実際と違う目的へ書き換えるのではなく、受けた施術と支払内容を正しく整理することが大切です。複数のサービスが一緒に請求されている場合は、内訳を確認できるようにしておくと判断しやすくなります。
なお、施術を受ければ節税できるからという理由で、必要のない通院を増やすことは勧められません。治療を受ける必要性と税の制度は分けて考えます。個別の費用を対象にできるか迷う場合は、資料を用意して税務署や税理士へ確認してください。
#鍼灸 #医療費控除 #治療目的 #施術費 #国税庁
医療費控除は、原則としてその年の一月一日から十二月三十一日までに実際に支払った医療費を基に考えます。治療を受けた日だけでなく、いつ支払ったかが重要です。まだ支払っていない費用は、実際に支払った年の対象になります。年末をまたぐ場合は、受診日と支払日を混同しないようにしましょう。
対象となるのは、自分のための医療費だけとは限りません。申告する人が、自分と生計を一にする配偶者やその他の親族のために支払った医療費も、条件に合えば含められます。「家族の名前の領収書だから使えない」とすぐに除外せず、誰のために誰が支払ったかを整理してください。
一方、家族で同じ領収書をそれぞれの申告に重ねて使うことはできません。家庭内で保管場所が分かれている場合は、まず一年分を集め、受けた人、支払先、金額、支払った人が分かるように整理します。生計を一にするかなどの個別判断に迷う場合は、事情を説明して確認しましょう。
鍼灸の領収書だけを単独で計算するのではなく、病院や歯科、治療に必要な医薬品など、対象になるほかの医療費も合わせて確認します。ただし、健康のために購入した物を何でも加算できるわけではありません。費用の種類ごとに対象かどうかを確かめることが必要です。
整理用の一覧には、日付、受けた人、支払先、費用の内容、金額を残すと確認しやすくなります。入力した一覧だけを残して領収書をすぐ処分せず、後から元の支払いを確認できる状態を保ってください。年ごとに封筒や保存先を分けるなど、自分が取り出しやすい方法で構いません。
参考:国税庁 No.1120:医療費を支払ったとき / 国税庁 No.1122:医療費控除の対象となる医療費
#支払った年 #家族の医療費 #生計を一にする #領収書整理 #確定申告
医療費控除は、対象となる医療費から一定の金額を計算し、所得から差し引く制度です。計算した控除額が、そのまま現金で戻るわけではありません。実際の税額への影響は、所得やほかの控除、すでに納めた税額などによって変わります。「十万円を超えた分が全額返金される」という理解は誤りです。
基本の計算は、実際に支払った対象医療費の合計から、保険金などで補てんされた金額と十万円を差し引きます。ただし、その年の総所得金額等が二百万円未満の場合は、十万円の代わりに総所得金額等の五パーセントを使います。控除額の上限は二百万円です。
例えば、対象医療費が二十一万円、対応する補てん金が三万円、差し引く基準が十万円のケースでは、控除額は八万円になります。八万円が還付されるという意味ではありません。これは制度の計算を示す仮の例で、個々の申告結果を保証するものではありません。
総所得金額等が百五十万円で、対象医療費が十二万円、補てん金がない例なら、基準は七万五千円となり、差額の四万五千円が控除額になります。「医療費が十万円以下だから関係ない」と一律に考えず、所得に応じた基準を確認してください。総所得金額等は、給与の額面年収と同じ意味ではありません。
補てん金は、その給付の対象になった医療費を限度に差し引きます。ある治療に対応する給付がその治療費を超えても、余りを別の医療費から差し引くものではありません。どの支出に対して支給されたお金なのかを分けるため、給付の通知なども領収書と対応させて整理しましょう。
自分の条件に当てはめる際は、国税庁の案内や確定申告書等作成コーナーを確認し、不明点を税務署などへ相談してください。概算の数字だけを見て、受けられる還付額を決めつけないことが大切です。
#控除額の計算 #所得控除 #補てん金 #総所得金額等 #還付との違い
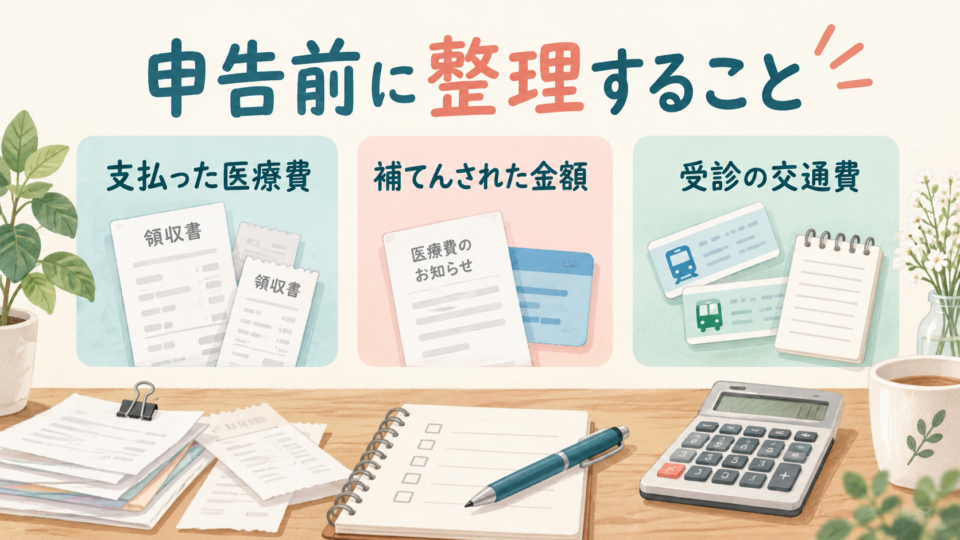
申告では、領収書に基づいて必要事項を記載した医療費控除の明細書を提出します。領収書は原則として確定申告期限等から五年間保存する必要があります。申告時に一枚ずつ提出しないから不要、という意味ではありません。後から内容の確認を求められる場合に備え、読み取れる状態で保管します。
医療保険者からの医療費通知などを利用すると、条件に応じて明細書の記載を簡略化できる場合があります。ただし、通知に載った費用と手元の領収書を、同じ支払いとして二重に加算しないよう注意してください。通知に載らない費用がある場合は、別途領収書などで確認します。
通知や電子データを利用する場合の保存要件には、提出方法などによる違いがあります。マイナポータルの画面を印刷したものと、所定の電子データは同じ扱いではありません。詳しい方法は国税庁の案内で確認し、判断できないまま元の領収書を処分しないようにしましょう。
通院のため通常必要な公共交通機関の費用などは、対象となる場合があります。一方、自家用車のガソリン代や駐車場代は対象外です。タクシー代も、公共交通機関を利用できない事情などがなければ通常は対象になりません。「通院に使ったお金だから全部含む」とは考えないことが大切です。
領収書が出ない交通費は、日付、受診した人、支払先や通院先、区間、交通手段、金額などを記録しておくと整理しやすくなります。買い物や別の用事を含む支出を、根拠なくすべて医療費へ入れるのは避けます。迷う費用は区別しておき、具体的な状況を示して確認してください。
参考:国税庁 No.1119:医療費控除に関する手続 / 国税庁 No.1122:医療費控除の対象となる医療費
#医療費の明細書 #領収書保管 #医療費通知 #通院交通費 #申告準備
施術先へ確認したいのは、いつ、誰が、どのような施術を受け、何の費用を支払ったかという事実です。領収書の再発行や内訳の確認が必要な場合は、日付や受けた人の名前を整理して問い合わせると話が進めやすくなります。税の扱いを決めるために、事実と違う記載を求めないようにしましょう。
個別の費用が医療費控除の対象か、誰の申告に含めるか、補てん金をどう差し引くかといった税務判断は、税務署や税理士へ相談してください。院から一般的な制度の説明を受けた場合でも、家庭の状況や支払い全体を踏まえた判断とは分けて考えます。
相談前には、判断に迷う領収書と、施術の目的が分かるメモ、給付の通知などを用意します。「鍼灸は対象ですか」とだけ聞くより、「この目的の施術をこの時期に受け、この人が支払った」という形で伝えるほうが、確認したい点が明確になります。
医療費控除とセルフメディケーション税制は、同じ年に両方を適用することはできません。市販薬の支払いもある方は、二つの制度を混ぜて計算しないよう、国税庁の案内を確認してください。制度の選択も、購入した物の名称だけでなく、その年の条件と支払い全体で考える必要があります。
鍼灸の医療費控除は、治療に直接関係する費用かを確認し、実際の支払いと補てん金を整理することから始まります。領収書を残し、分からない部分は具体的な資料を使って相談しましょう。本記事は2026年10月11日に確認した一般的な制度の説明で、個別の申告可否や還付額を保証するものではありません。
院のご案内:城東いまふく鶴見鍼灸整骨院/大阪府大阪市城東区今福東1丁目7-5。来院方法はアクセス案内をご確認ください。院長・福本 剛(柔道整復師)の情報は院長紹介に掲載しています。氏名・資格の紹介は、本記事の個別監修を示すものではありません。
参考:国税庁 No.1120:医療費を支払ったとき / 国税庁 No.1122:医療費控除の対象となる医療費 / 国税庁 No.1119:医療費控除に関する手続
#鍼灸費用 #申告前の確認 #税務相談 #城東区 #いまふく鶴見
制作について:本記事はAIを用いて公開資料を確認・整理して作成した一般向けの制度情報です。院長による個別監修は受けていません。個別の税務判断に代わるものではなく、申告可否や還付額については税務署や税理士へ確認してください。図版はAI生成の説明用イラストで、実在の患者・院内写真・治療実績ではありません。資料確認日:2026年10月11日。

| 院名 | 城東いまふく鶴見鍼灸整骨院 |
|---|---|
| 所在地 | 〒536-0002 大阪府大阪市城東区今福東1丁目7-5 |
| 電話番号 | 06-6167-8503 |
| 営業時間 | 【午前】9:00~13:00 【午後】16:00~20:00 |
| 休診日 | 土曜午後、日・祝日 |
| 月 | 火 | 水 | 木 | 金 | 土 | |
|---|---|---|---|---|---|---|
| 9:00~13:00 | ● | ● | ● | ● | ● | ● |
| 16:00~20:00 | ● | ● | ● | ● | ● | × |
| 休診日:土曜午後、日・祝日 | ||||||


